
""
Lõplikult kasusaava isiku osas hoolsusmeetmete kohaldamata jätmine korrespondentsuhetes finantseerimisasutuste puhul
4.205. Korrespondentsuhteks peetakse finantseerimisasutuste vahelist ärisuhet, mille raames üks finantseerimisasutus (korrespondentasutus) osutab teisele finantseerimisasutusele (respondentasutus) finantsteenuseid, võimaldades viimasel teha tehinguid oma klientide nimel või kasuks. Sellises suhtes on oluline arvestada, et teenusest võivad kasu saada respondentasutuse kliendid (lõplikult kasusaavad kliendid), kelle riskiprofiil võib mõjutada kogu ärisuhte riski.
4.206. Juhul, kui finantseerimisasutus pakub teisele krediidi- või finantseerimisasutusele teenuseid korrespondentsuhte raames, kus teenusest saavad kasu teenust saava krediidi- või finantseerimisasutuse kliendid (edaspidi lõplikult kasusaav klient), ei pea finantseerimisasutus kohaldama lõplikult kasusaava isiku osas hoolsusmeetmeid RahaPTS-i ja selle juhendi mõttes, kui kõik järgmised tingimused on täietud samaaegselt:
4.206.1. kliendiks olev finantseerimisasutus on finantsjärelevalve all ja rakendab tegelikkuses RahaPTS-is sätestatud nõuetega võrdväärseid hoolsusmeetmeid, sealhulgas hoolsusmeetmete kohaldamise, riikliku taustaga isiku tuvastamise ja andmete säilitamise nõudeid;
4.206.2. finantseerimisasutus hindab ja dokumenteerib lõplikult kasusaavate klientide riskistruktuuri (sealhulgas klientide geograafiline asukoht, kõrge riskiga klientide osakaal ja tegevusalad) ning tagab, et korrespondentsuhtega kaasnev risk on kooskõlas finantseerimisasutuse enda riskiisuga;
4.206.3. lepinguga on tagatud kohustuslik juurdepääs andmetele ja dokumentidele, mis võimaldavad vajadusel viivitamata tuvastada lõplikult kasusaava isiku.
4.207. Kui ülaltoodud tingimused ei ole täidetud või korrespondentasutus on asutatud suure riskiga kolmandas riigis, kohaldab finantseerimisasutus (korrespondentasutus) lõplikult kasusaavate klientide suhtes ise kõiki RahaPTS-i § 20 lg 1 hoolsusmeetmeid.
4.208. Finantseerimisasutus dokumenteerib korrespondentsuhete riskihinnangu ja rakendatud meetmed, sealhulgas hinnangu lõplikult kasusaavate klientide riskidele, kogutud andmete ulatuse ja allikad.
4.209. RahaPTS-i ja käesoleva juhendi nõuete täitmise eest vastutab alati korrespondentasutus, sõltumata sellest, kas hoolsusmeetmeid kohaldab tema või teenust saav finantseerimisasutus.
Korrespondentsuhte osapooled:
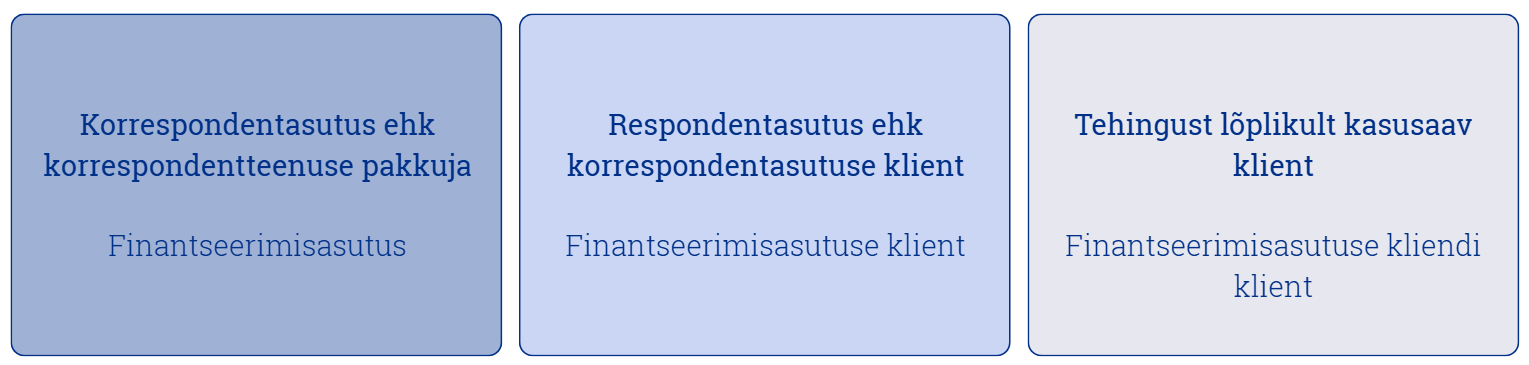
4.210. Korrespondentsuhtega kaasnevad kõrgendatud rahapesu ja terrorismi rahastamise riskid, kuna:
4.210.1. korrespondentasutusel puudub üldjuhul otsene ärisuhe tehingust lõplikult kasusaavate klientidega ning piiratud on info nende isikute, tehingute eesmärgi ja majandusliku sisu kohta, mis raskendab kahtlaste tehingute tuvastamist;
4.210.2. korrespondentasutus ei kohalda tavapäraselt lõplikult kasusaavate klientide suhtes vahetult hoolsusmeetmeid, vaid tugineb respondentasutuse rakendatavatele meetmetele, mille piisavus ja tõhusus ei pruugi olla tagatud;
4.210.3. tegelike kasusaajate ning tehingutes kasutatavate vahendite allika ja päritolu tuvastamine on keerukam, kuna tehinguahelas on täiendav osapool, mis vähendab tehingute läbipaistvust;
4.210.4. tehingud võivad toimuda mitme jurisdiktsiooni ja osapoole kaudu, mis raskendab järelevalvet ning suurendab regulatiivsete nõuete eiramise riski;
4.210.5. korrespondentsuhte kaudu võib suureneda risk, et teenuseid kasutatakse kaudselt kõrge riskiga klientide või tegevuste teenindamiseks, ilma et korrespondentasutus omaks nende üle piisavat kontrolli.
Näited olukordadest, kus võib tekkida korrespondentsuhe:
- valuutavahetaja osutab valuutavahetusteenust teisele valuutavahetajale, kes omakorda teenindab oma kliente;
- laenuandja kliendiks on teine finantseerimisasutus (näiteks teine laenuandja), kes vahendab teenuseid või laene lõppklientidele;
- finantseerimisasutus kasutab teist finantseerimisasutust maksete vahendamiseks (nt rahvusvahelised ülekanded), kus tehingu lõplik kasusaaja on esimese asutuse klient.
Viimati uuendatud 17.07.2026
Viimati uuendatud 21.09.2026