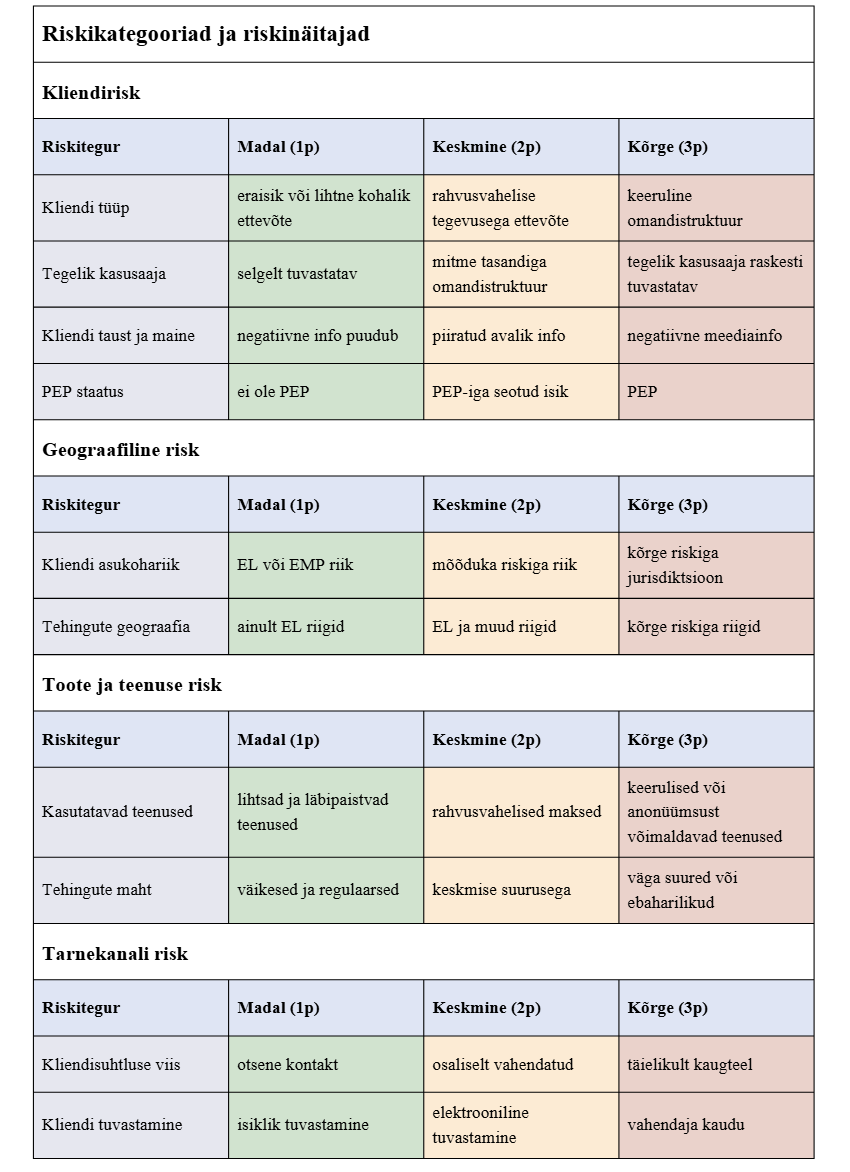
Lisa 1. Riskikategooriatega seotud märksõnad kohustatud isiku ülese riskihinnangu koostamiseks
- Klientidega, sealhulgas tegeliku kasusaajaga seonduv risk.
|
- Juriidilised isikud ja füüsilised isikud.
- Resident/mitteresident (mis jurisdiktsiooniga on isik seotud).
- Juriidilisest isiku puhul juriidilise isiku vorm (seltsing, mittetulundusühing, sihtasutus vms).
- Nominaaldirektorite kasutamine tehingutes.
- Kliendi omandistruktuur (keerulised, läbipaistmatud, lihtsad).
- Keeruliste omandistruktuuride vms läbi tegeliku kasusaaja tuvastamine – keeruline, lihtne.
- Omandistruktuuris kliendi omanik välisriigi juriidiline isik.
- Kliendi või tegeliku kasusaaja seotud sanktsioonidega.
- Kas klient või tegelik kasusaaja on riikliku taustaga isik, tema pereliige või tema lähedaseks kaastöötajaks peetav isik.
- Kas kliendisuhetes esineb nominaaldirektoreid või aktsionäre?
- Milline on kliendi tegevusala? Kas tegutsetakse kõrgema riskiga sektoris? Hinnata kõrgema riskiga sektoreid, sealhulgas valdkondi, millega seonduvad suured sularahatehingud.
- Tehingus esindajate kasutamine.
- Teave, mis kogutud tunne-oma-klienti meetmete rakendamisel (planeeritavad mahud, varade ja rikkuse päritolu jne) jne.
- Kliendi ja tema tegeliku kasusaaja olemus ja käitumine (hoidub kohtumistest, raskesti kättesaadav, ei vasta tähtaegselt kirjadele, ei esita dokumente, kiirustab tehinguid, muudab korduvalt tehingute andmeid jne).
Raamatupidajad: - Kas kliendi rahavood on kooskõlas deklareeritud tegevusega?
- Raamatupidamisdokumentide puudulik esitamine.
- Äriühingud, millel puudub reaalne majandustegevus.
Usaldushalduse ja äriühingute teenuse pakkujad: - Nominaalaktsionäri või nominaaldirektori kasutamine ilma selge põhjuseta.
- Keerulised omandistruktuurid, mis seotud mitmete jurisdiktsioonidega.
- Keeruline tegeliku kasusaaja tuvastamine.
- Riiulifirmade ostmine.
Valuutavahetusteenus: - Tehingute struktureerimine, väikses mahus tehingute tegemine.
- Teadlikult erinevate valuutavahetuspunktide kasutamine isikusamasuse tuvastamise vältimiseks.
- Suured sularahatehingud.
Kinnisvaramaaklerid: - Kinnisvara ost läbi offshore-ettevõtte.
- Püüdlused varjata kliendi tegelikku kasusaajat.
- Kliendi ebatavaliselt suured püüdlused tehingu kiirendamiseks.
- Kinnisvara ostavad välisriigi juriidilised isikud.
Notarid: - Omandi ülekanded ilma selge majandusliku loogikata.
- Esindajate kasutamine ja tegutsemine kõrge riskiga riikides.
|
- Toodete, teenuste või tehingutega, sealhulgas uute ja/või tulevikus pakutavate toodete, teenuste või tehingutega seonduv risk.
|
- Kas ja mis ulatuses pakutav toode või teenus võimaldab anonüümsust?
- Makseviisid (sularaha, pangaülekanne, virtuaalvääringud, virtuaalvääringute rahakotid, muud ebatavalised makseviisid nagu väärismetallid jne).
- Laekumised kolmandate isikute poolt.
- Tähtajalised vs tähtajatud lepingud.
- Lepingu tingimused (nt laenulepingute puhul laenu tagasimakse graafik).
- Tehingute keerukus, tehingute maht ja sagedus.
- Tehingutes kasutatud vahendite päritolu.
- Korrespondentsuhted.
- Anonüümsust võimaldavad teenused.
- Ebaharilikud esindusõigused/volitused.
- Kliendi tehingutes ebakõlad jne.
|
- Suhtlus- või vahenduskanalitega või toodete, teenuste või tehingute edastamis- ja müügikanalitega, sealhulgas selliste uute ja/või tulevikus pakutavate kanalitega seonduv risk.
|
Riskid suhtluskanalite lõikes, nt e-posti teel suhtlemine, suhtlusrakenduste kaudu suhtlemine. Igapäevaselt kasutatavad andmebaasid, IT-süsteemid (nii enda kui ka kolmandate isikute pakutavad). Integreeritud infrastruktuur (erinevad makselingid). Erinevad platvormid teenuse osutamiseks (koduleht, mobiilirakendus, veebikeskkonnad) jne. E-identifitseerimine. Notarite puhul kaugtuvastuse kasutamine. Automatiseeritud süsteemide kasutamine. CSP-del agentide kasutamise risk.
|
Riikide või geograafiliste piirkondade või jurisdiktsioonidega seonduv risk.
|
Kõrge riskiga piirkonnad. Suure riskiga kolmandad riigid. Riigid, kus ei ole kehtestatud rahapesu ja terrorismi rahastamise tõkestamise tõhusaid süsteeme. Maksualast koostööd mittetegevad riigid. Erinevad rahvusvahelised nimekirjad, määrused ja resolutsioonid (nt FATF, Rahapesu Andmebüroo juhendid/nimekirjad, ÜRO, EU jne).
|
Lisa 2. Näide kliendi riskiprofiili lihtsustatud mudelist
Järgnev on näide ning iga kohustatud isik peab kliendi riskiprofiili määramise mudeli koostama vastavalt organisatsiooni suurusele, tegevusele, osutatavate teenuste olemusele, ulatusele, keerukusastmele, tegevusega kaasnevatele riskidele ning riskiisule.
Kliendi riskiprofiil määratakse ettevõtteüleses riskihinnangus tuvastatud riskikategooriate alusel. Iga riskitegur hinnatakse tavapäraselt numbriliselt. Numbriline skaala ning väärtused sõltuvad kohustatud isiku riskide hindamise metoodikast.
Riskiprofiili määramisel liidetakse kõigi riskitegurite punktid ning punktide summa tulemusel leitakse kliendi riskiaste.
| 10–14 punkti | Madal risk |
| 15–22 punkti | Keskmine risk |
| 23–30 punkti | Kõrge risk |
Lisa 3. Kohustatud isiku poolt kehtestatavad dokumendid
Käesolevas lisas on esitatud dokumentide kontrollnimekiri, mis tuleb RahaPTS-i nõuete täitmiseks koostada igal RahaPTS-i mõistes kohustatud isikul.Kontrollnimekiri on abivahend kohustatud isikule, et hinnata, kas organisatsioonis on kehtestatud ja rakendatud vajalikud sisemised reeglid, protseduurid ja riskijuhtimise meetmed. Kohustatud isik peab tagama, et tabelis toodud dokumendid on ajakohased ning vastavad kohustatud isiku tegevuse iseloomule, mahule ja keerukusele. Dokumente tuleb vajaduse korral regulaarselt üle vaadata ja ajakohastada.
Dokumentide loetelu ei ole ammendav ning kohustatud isik peab vajaduse korral kehtestama täiendavaid protseduure ja dokumente, lähtudes oma tegevuse iseloomust, mahust, keerukusest ning tuvastatud rahapesu ja terrorismi rahastamise riskidest.
Kontrollnimekirjas toodud dokumendid ja protseduurid peavad olema ajakohased, töötajatele kättesaadavad ning praktikas rakendatavad. Kohustatud isik peab regulaarselt hindama nende asjakohasust ning vajadusel neid ajakohastama.
Nimetatud dokumendid/protseduurid võivad olla koondatud ühte põhidokumenti (näiteks protseduurireeglitesse), kuid erinevad sisemised dokumendid ja protsessid võib kehtestada ka eraldiseisvalt.
Dokument/protsess/kord | Kontrollküsimused |
Rahapesu ja terrorismi rahastamise riskihinnang | - Kas riskihinnang on dokumenteeritud?
- Kas see katab vähemalt kliendi-, toote-, geograafilisi ja kanaliriske?
- Kas see on ajakohane?
- Kas riskihinnang lähtub ettevõtte tegevusvaldkonnast?
- Millise regulaarsusega riskihinnangut uuendatakse?
|
Rahapesu ja terrorismi rahastamise riskiisu | - Kas riskiisu on dokumenteeritud?
- Kas riskiisu on koostatud lähtudes ettevõtte ärimudelist, toodetest/teenustest ja klientidest?
- Millist riski on ettevõte valmis kandma?
- Millise regulaarsusega riskiisu uuendatakse?
- Kas riskiisus on määratud riskid kvalitatiivsel ehk kirjeldaval ja kvantitatiivsel ehk mõõdetaval tasemel?
|
Protseduurireeglid | - Kas protseduurireeglid sisaldavad kliendi suhtes rakendatavate hoolsusmeetmete korda, sealhulgas lihtsustatud ja tugevdatud hoolsusmeetmete rakendamist?
- Kas on kirjeldatud, kuidas tuvastatakse füüsiline ja kuidas juriidiline isik?
- Kas on kehtestatud isikusamasuse tuvastamise koht nii näost-näkku kui ka kaugtuvastamise puhul (sealhulgas kaugtuvastamisel kasutatavad vahendid)?
- Kas protseduur kirjeldab, kuidas tuvastada tegelik kasusaaja nii füüsilise isiku kui ka juriidilise isiku puhul?
- Kas on kirjeldatud riikliku taustaga isiku tuvastamise protseduurid?
- Kas on sätestatud klientidega seotud riskide hindamine?
- Kas on kirjeldatud kliendile riskiprofiili määramine?
- Kas on kirjeldatud, milliseid tehinguid jälgitakse ja kuidas?
- Kas on kehtestatud teatamiskohustuse täitmise juhend?
- Kas on kehtestatud detailne käitumisjuhis/kord teatamiskohustuse täitmiseks?
- Kas on määratletud, kuidas kontrollitakse sanktsioonide nimekirju?
- Kas on kirjeldatud dokumentide ja andmete säilitamise kord ja tähtajad?
- Kas on kirjeldatud töötajatele tehtavad koolitused ja nende regulaarsus?
|
Sisekontrollieeskiri | - Kas sisekontrollieeskiri on dokumenteeritud?
- Kas see sisaldab siseauditi ja vastavuskontrolli rakendamise korda ning vajadust?
- Kas see sisaldab töötajate kontrollimise korda?
|
Kontaktisiku ülesanded | - Kas kohustatud isik on kirjeldanud RahaPTS-i kontaktisiku ülesanded?
- Kas kontaktisik on teadlik talle kohalduvatest õigustest ja kohustustest?
|