
""
Füüsilise ja juriidilise isiku tegeliku kasusaaja tuvastamine
4.114. Füüsilise isiku tegeliku kasusaaja tuvastamine
4.115. Kui füüsilise isiku isikusamasuse tuvastamisel tekib kahtlus, et isik ei tegutse enda eest ja nimel, siis tuleb tuvastada ka füüsilise isiku tegelik kasusaaja ehk isiku tegevust kontrolliv ja sellest kasusaav isik.
4.116. Kahtlus tegeliku kasusaaja olemasolu kohta võib tekkida eelkõige juhul, kui hoolsusmeetmete rakendamisel tekib tunne, et füüsilist isikut on kallutatud ärisuhte loomisele või tehingu tegemisele. Sellisel juhul tuleb tegelikuks kasusaajaks pidada isikut, kes teostab kontrolli füüsilise isiku üle.
4.117. Juhul kui tuvastatakse, et tehinguid või toiminguid teostatakse tegelikult kolmanda isiku nimel, peab rakendama kõiki meetmeid, et tuvastada tegelik kasusaaja (juhendi punkt 4.113.) ning teostama kõiki toiminguid, et tuvastada ärisuhte tegelik eesmärk (juhendi punkt 4.170.).
Indikaatorid, mis võivad viidata, et füüsilise isiku tegelik kasusaaja on keegi kolmas:
- klient ei oska selgitada tehingu või ärisuhte eesmärki;
- ebamäärased selgitused rikkuse päritolu kohta;
- klient teeb väga suuri tehinguid, mis ei ole kooskõlas tema majandusliku olukorraga;
- kliendil puudub valdkonna kogemus;
- klient soovib arveid kolmanda isiku nimele;
- kliendi olemus ja käitumine on ebatavalised;
- tasumine toimub läbi vahendajate jne.
4.118. Juriidilise isiku tegeliku kasusaaja tuvastamine
4.119. Ärisuhte loomisel või juhuti tehtava tehingu tegemisel peab tuvastama kliendi või juhuti tehtavas tehingus osaleva isiku tegeliku kasusaaja. Tegeliku kasusaaja isikusamasuse kontrollimiseks meetmeid tuleb rakendada ulatuses, mis võimaldavad veenduda, kes on tegelik kasusaaja.
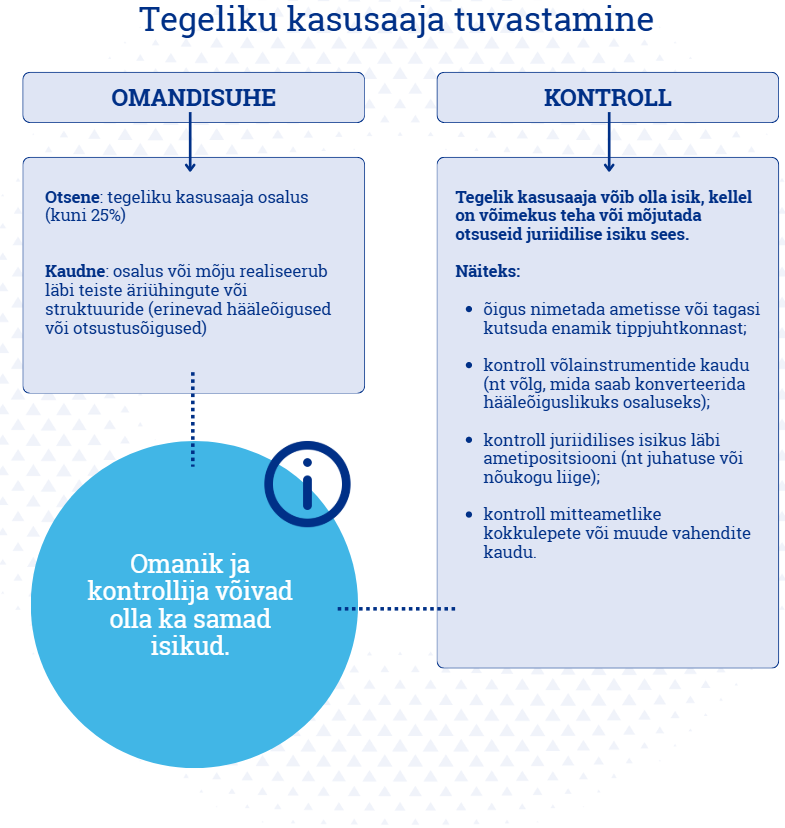
4.120. Tegelikuks kasusaajaks saab olla ainult füüsiline isik(ud), kellel on omandi või muul viisil kontrollimise (nt tegevuse finantseerimise) kaudu lõplik valitsev mõju füüsilise või juriidilise isiku üle või kelle huvides, kasuks või nimel tehing või toiming tehakse.
4.121. Ärisuhte loomisel või juhuti tehtava tehingu tegemisel peab saama aru juriidilisest isikust kliendist või tehtavas tehingus osaleva isiku omandi- ja kontrollistruktuurist.
4.122. Kohustatud isik võib tugineda omandi- ja kontrollistruktuuri hindamisel ja kontrollimisel kliendi esitatud andmetele, kuid peab veenduma, et esitatud andmed on õiged ning omandi-ja/või kontrollistruktuuris ei varjata tegelikke kasusaajaid või muid kliendi üle kontrolli omavaid isikuid. Näiteks esitatud andmed omandistruktuuri osas erinevad tegeliku kasusaaja kontrollimisel saadud andmetest.
4.123. Juriidilist isiku ja tema esindajat ning tegelikke kasusaajaid ei pea uuesti tuvastama juhul, kui sama kliendiga on juba kehtiv ärisuhe ja sama klient soovib sõlmida uut kestvuslepingut või saada uut teenust. Eeltoodu kehtib, kui ei ole kahtlust klienti puudutavate andmete (sealhulgas isikusamasuse tuvastamise ja tegeliku kasusaaja tuvastamise käigus kogutud andmete) õigsuses ja kehtivuses. Eeltoodu ei tähenda, et kliendi osas ei peaks tuvastama uut ärisuhte eesmärki (juhendi punkti 4.170. mõttes) või et ärisuhet ei peaks jälgima (juhendi punkti 4.222. mõttes). Antud punktis kirjeldatud erandit kasutades peab kliendikaustas (ehk kohas, kus hoolsusmeetmete käigus kogutud andmeid säilitatakse) olema selge viide asjakohaste isikusamasuse tuvastamise käigus kogutud dokumentide kättesaamise kohale (ehk nö kliendikaustale, kus algse isikusamasuse tuvastamise käigus kogutud andmeid säilitatakse) või dubleeritult varasemalt kogutud andmed.
4.124. Vajadusel tuleb olla valmis selgitama pädevale järelevalveasutusele tegeliku kasusaaja ning omandi- ja kontrollistruktuuri tuvastamiseks kohaldatud meetmete ja selleks valitud kontrollimeetmete valikut.
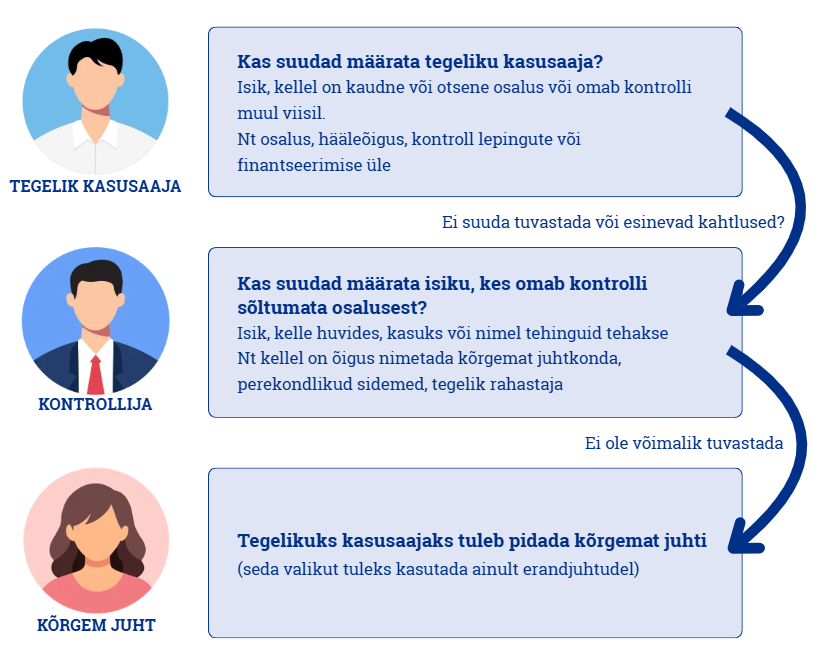
4.125. Juriidilise isiku tegeliku kasusaaja tuvastamine käib astmeliselt. Iga järgmise astme juurde siirdub kohustatud isik siis, kui eelmise astme puhul ei ole võimalik juriidilise isiku tegelikku kasusaaja määrata. Juriidilise isiku tegeliku kasusaaja tuvastamisel lähtutakse järgnevatest astmetest:
4.125.1. tuvastatakse füüsiline isik või isikud, kes lõplikult kontrollivad juriidilist isikut või omavad selle üle muul viisil mõju, sõltumata nende aktsiate, osade, hääleõiguste või omandiõiguse suurusest ning sellest, kas kontroll on otsene või kaudne;
4.125.2. selgitatakse välja kelle huvides, kasuks või nimel tehing või toiming tehakse. Näiteks kui arveid maksab kolmas isik või on kahtlus, et ettevõtet rahastatakse varjatud isikute kaudu, võib see viidata, et tegelik kasusaaja on keegi teine, mitte see, kes ametlikult esitati;
4.125.3. tuvastatakse füüsiline isik või isikud, kes omavad või kontrollivad juriidilist isikut otsese või kaudse osaluse kaudu. Siinkohal tuleb arvestada ka võimalikku perekondlikku ja lepingulist seost, kui seda on võimalik tuvastada;
4.125.4. tuvastatakse füüsiline isik või isikud, kelle otsene[23] ja kaudne osalus[24] kokku ületab äriühingus 25%, sealhulgas osalused esitajaaktsiate või -osade kaudu või muul viisil.
4.125.5. Kui eelnevate sammude alusel ei ole võimalik tegelikku kasusaajat tuvastada, määratakse tegelikuks kasusaajaks juriidilise isiku kõrgema juhtorgani liige.
4.125.6. Kui eelnimetatud füüsilisi isikuid on mitu, käsitletakse tegeliku kasusaajana äriühingu üle faktilist kontrolli teostavat isikut või isikuid, kes teevad äriühingus strateegilisi otsuseid või juhivad selliste isikute puudumisel organisatsiooni.
4.126. Kõrgema juhtorgani liikme all tuleb mõista isikut, kes:
4.126.1. teeb strateegilisi otsuseid, mis fundamentaalselt mõjutavad äritegevust ja/või -tavasid ja/või äriühingu üldisi (äri)suundi; või selle puudumisel;
4.126.2. juhib äriühingut igapäevaselt või regulaarselt (näiteks tegevusjuht (CEO), finantsjuht (CFO), direktor või president jne).
4.127. Seltsingu, ühisuse või muu juriidilise isiku staatust mitteomavate isikute ühenduse puhul on tegelik kasusaaja:
4.127.1. ühenduse looja;
4.127.2. vara säilimist tagav ja kontrolliv isik, kui selline isik on määratud;
4.127.3. soodustatud isik või kui soodustatud isik või isikud määratakse tulevikus, siis isikute ring, kelle huvides usaldushaldus või isikute ühendus loodi või tegutseb;
4.127.4. muu isik, kes ükskõik millisel moel omab lõplikku kontrolli usaldushalduse või ühenduse vara üle.
Viimati uuendatud 15.07.2026
Viimati uuendatud 21.09.2026